Cuprins · 6 secțiuni
Ai panouri fotovoltaice, livrezi mai multă energie decât iei din rețea și totuși primești o factură de plată. În plus, în situația de report apare o sumă consistentă în favoarea ta. Cum se împacă aceste lucruri?
Compensarea energiei active nu anulează toate componentele facturii. Cantitatea preluată din rețea generează și tarife de rețea, contribuții, acciză și TVA. Iar soldul reportat are propria evidență: nu este, în aceste facturi, un portofel din care se scade automat orice sumă de plată.
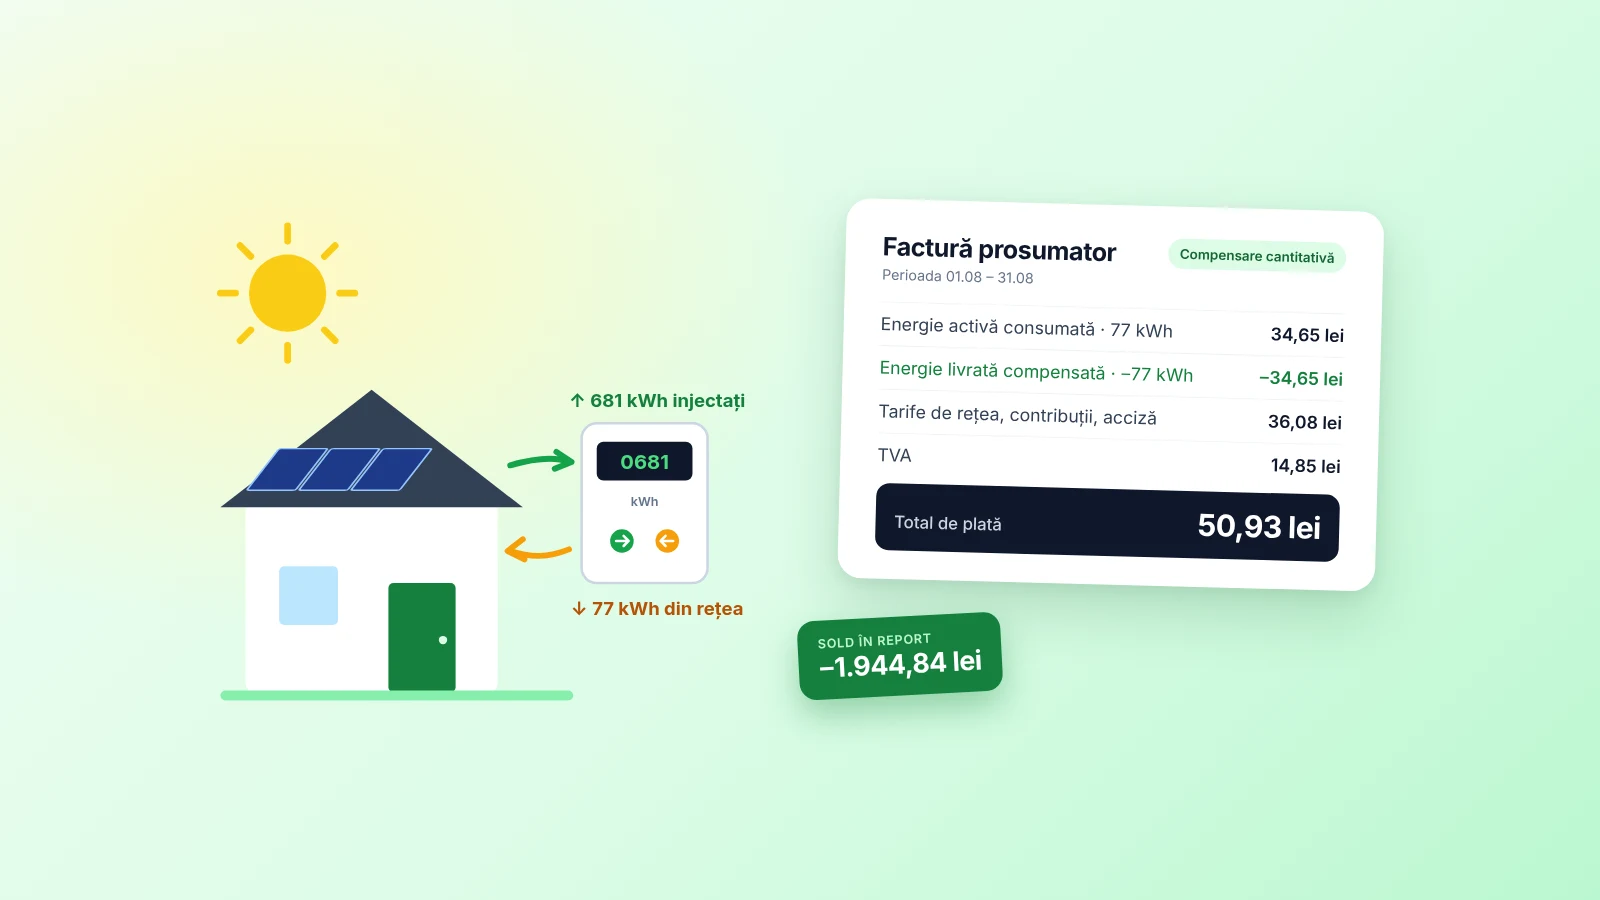
Două facturi reale Hidroelectrica ilustrează mecanismul: în august 2026, 681 kWh injectați și 77 kWh consumați din rețea lasă de plată 50,93 lei; în perioada 1–30 ianuarie 2026, compensarea celor 226 kWh consumați lasă o factură curentă de 140,17 lei, inclusiv penalități.
Producția, autoconsumul și energia injectată sunt lucruri diferite
Energia produsă de panouri poate alimenta direct consumatorii din casă. Această parte este autoconsumul: nu o cumperi din rețeaua publică. Surplusul poate fi injectat în rețea, iar în perioadele în care producția nu ajunge preiei energie din rețea.
Factura urmărește energia măsurată la schimbul cu rețeaua. Energia injectată nu reprezintă întreaga producție a panourilor, iar consumul din rețea nu reprezintă întregul consum al locuinței.
Compensarea și reportul sunt operațiuni de evidență și decontare. Rețeaua nu păstrează fizic energia ta până la iarnă, ca o baterie personală.
August 2026: 77 kWh compensați, dar 50,93 lei de plată
Factura emisă în septembrie, pentru perioada 1–31 august, arată următoarea situație:
| Indicator | Valoare |
|---|---|
| Energie preluată din rețea | 77 kWh |
| Energie injectată în rețea | 681 kWh |
| Energie compensată în luna respectivă | 77 kWh |
| Excedent înscris în report | 604 kWh |
| Valoarea excedentului | 271,80 lei |
| Total de plată pentru locul de consum | 50,93 lei |
Energia activă consumată este facturată cu 77 × 0,45 = 34,65 lei, fără TVA. Pe rândul 10 apare compensarea: −77 × 0,45 = −34,65 lei. Cele două valori fără TVA se anulează.
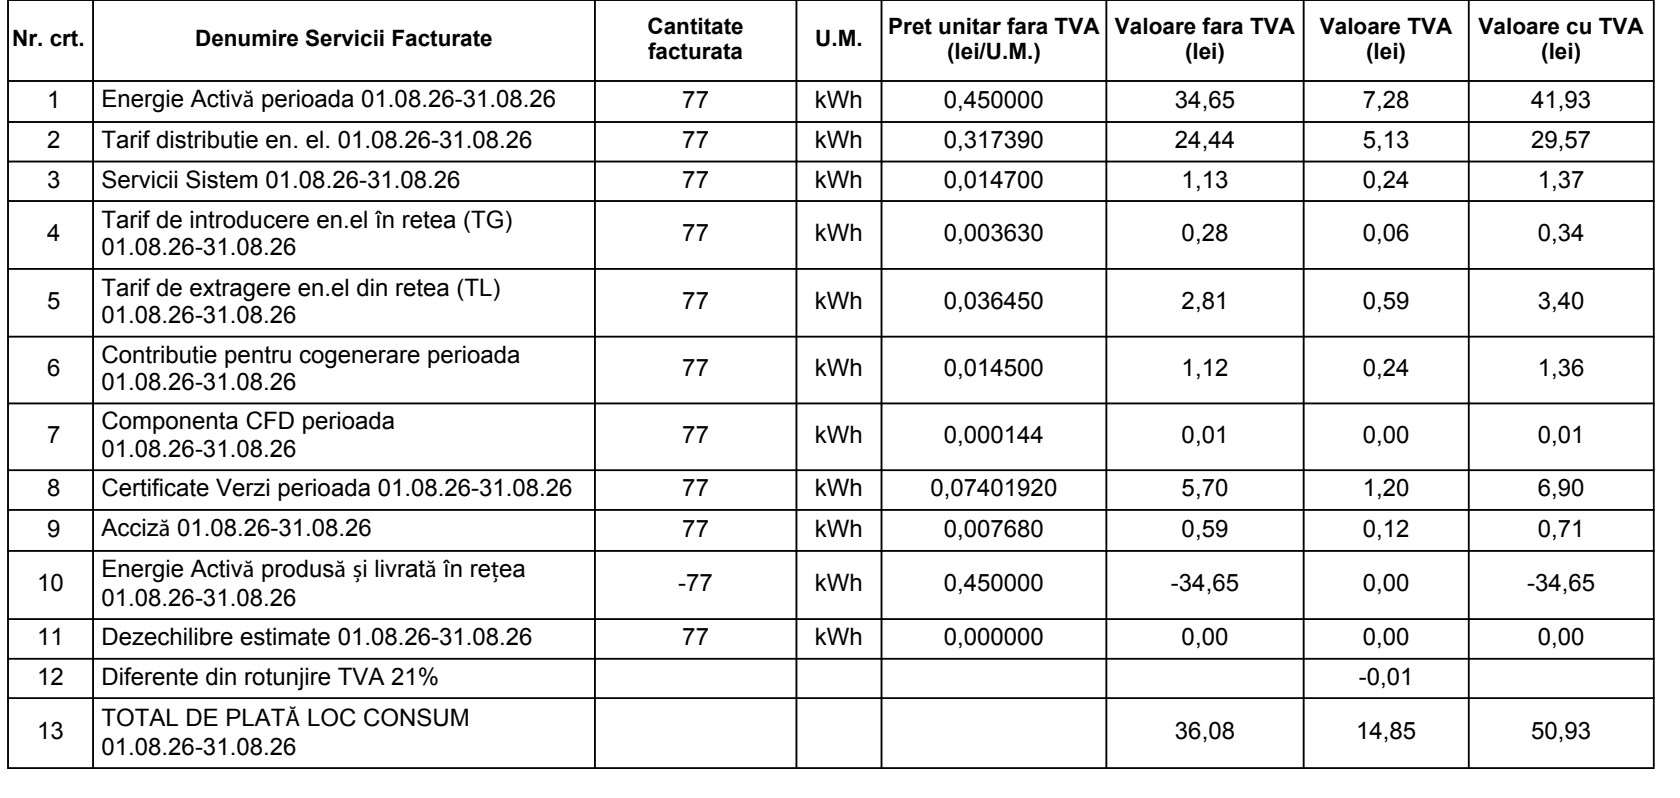
Figura 1. Decupaj real din pagina 2 a facturii pentru august 2026. Rândurile 1 și 10 arată compensarea energiei active. Rândul final arată suma rămasă: 36,08 lei fără TVA plus 14,85 lei TVA. Datele de identificare și codurile sunt excluse din imagine.
Din ce se formează cei 50,93 lei?
| Componentă | Valoare fără TVA |
|---|---|
| Distribuție | 24,44 lei |
| Servicii de sistem | 1,13 lei |
| Tarif de introducere în rețea (TG) | 0,28 lei |
| Tarif de extragere din rețea (TL) | 2,81 lei |
| Contribuție pentru cogenerare | 1,12 lei |
| Componentă CfD | 0,01 lei |
| Certificate verzi | 5,70 lei |
| Acciză | 0,59 lei |
| Subtotal după compensarea energiei active | 36,08 lei |
La subtotal se adaugă 14,85 lei TVA, inclusiv ajustarea de rotunjire de −0,01 lei înscrisă în document: 36,08 + 14,85 = 50,93 lei.
Un detaliu esențial se vede chiar în captură: energia activă consumată are 7,28 lei TVA, în timp ce poziția negativă de compensare are 0,00 lei TVA. Așadar, în această factură TVA-ul nu se calculează pur și simplu aplicând 21% la diferența rămasă după compensare. Nu rămâne doar TVA-ul aferent tarifelor de rețea; rămâne și TVA-ul înscris pentru energia activă furnizată.
Acesta este tratamentul vizibil în documentul analizat. Situația fiscală a altor prosumatori, inclusiv a celor înregistrați în scopuri de TVA, trebuie analizată separat.
Ce se întâmplă cu cei 604 kWh în plus?
Diferența dintre energia injectată și cea consumată din rețea este 681 − 77 = 604 kWh. În situația de report, aceștia sunt evaluați la 604 × 0,45 = 271,80 lei și apar cu semnul minus, în favoarea prosumatorului.
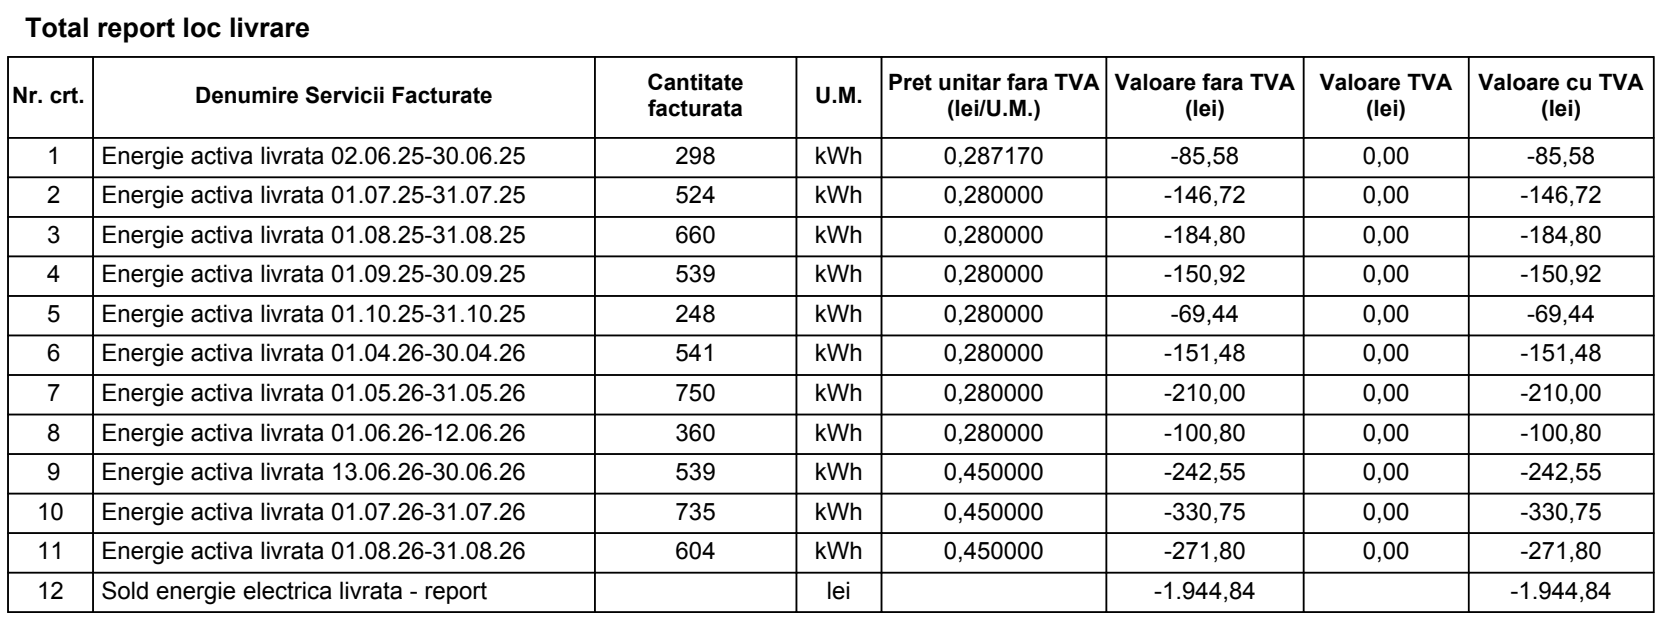
Figura 2. Decupaj real din pagina 3 a facturii pentru august 2026. Rândul 11 cuprinde excedentul lunii: 604 kWh și −271,80 lei. Ultimul rând însumează soldul rămas din toate perioadele enumerate: −1.944,84 lei.
Cei 271,80 lei sunt incluși în soldul de 1.944,84 lei, nu se adaugă încă o dată peste acesta. Tabelul păstrează separat cantitățile și prețurile perioadelor respective: apar, de exemplu, 0,28717, 0,28 și 0,45 lei/kWh.
De aceea, soldul nu trebuie reconstruit doar prin adunarea tuturor facturilor negative primite vreodată. O parte din energia înscrisă inițial poate fi deja folosită pentru compensare. Pentru verificare, contează cantitățile și valorile rămase în situația actualizată.
Ianuarie 2026: cum este folosit reportul
A doua factură, emisă în februarie, detaliază consumul din 1–30 ianuarie 2026. Este important să păstrăm intervalul exact din document, fără să îl extindem automat până la 31 ianuarie.
| Operațiune | Cantitate |
|---|---|
| Energie consumată din rețea | 226 kWh |
| Energie injectată în perioada facturată | 32 kWh |
| Diferență acoperită din report | 194 kWh |
| Total acoperit prin compensare | 226 kWh |
Calculul cantitativ este 226 − 32 = 194 kWh. Rândul 12 al facturii identifică exact sursa compensării: reportul aferent perioadei 2–30 iunie 2025.
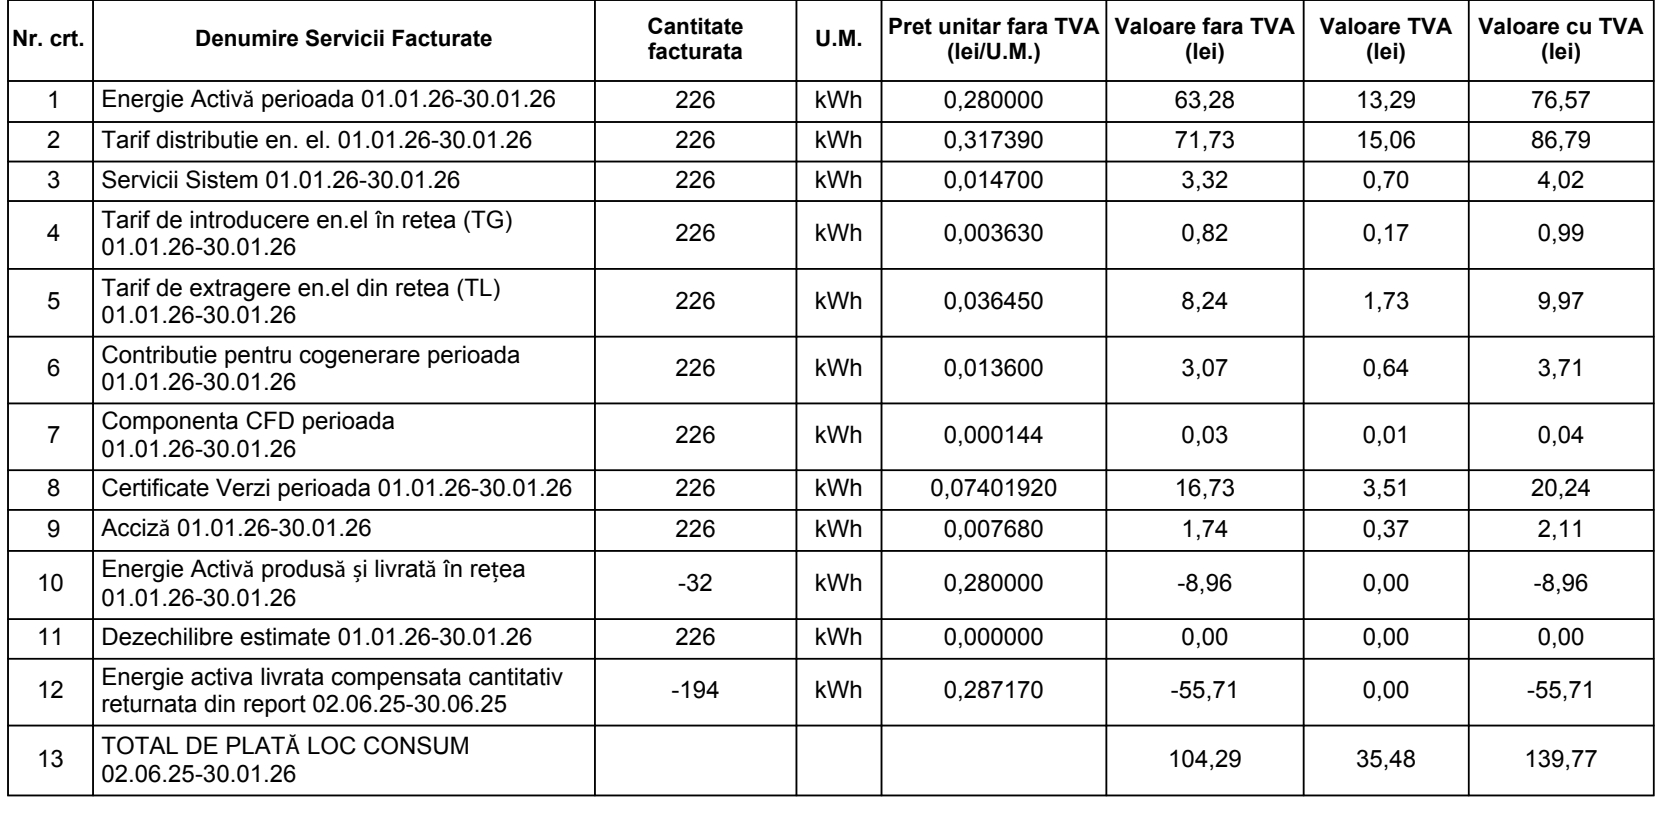
Figura 3. Decupaj real din pagina 2 a facturii pentru perioada 1–30 ianuarie 2026. Rândul 10 scade 8,96 lei pentru energia injectată în perioada curentă, iar rândul 12 scade 55,71 lei pentru 194 kWh din report. Totalul locului de consum este 139,77 lei; penalitățile de 0,40 lei sunt evidențiate separat pe prima pagină.
În bani, operațiunile sunt:
- Energie activă consumată: 226 × 0,28 = 63,28 lei.
- Compensare din energia injectată în perioada curentă: 32 × 0,28 = 8,96 lei.
- Compensare din report: 194 × 0,28717 ≈ 55,71 lei.
Rezultatul pentru energia activă, fără TVA, este 63,28 − 8,96 − 55,71 = −1,39 lei. Diferența apare deoarece tranșa veche din report este valorizată la un preț puțin mai mare decât energia activă consumată în ianuarie. Cantitățile se acoperă integral, însă valorile nu trebuie să se anuleze exact când prețurile diferă.
Cum se ajunge la 140,17 lei?
Celelalte componente fără TVA însumează 105,68 lei, inclusiv componenta CfD de 0,03 lei. După compensare:
105,68 − 1,39 = 104,29 lei fără TVA
104,29 + 35,48 TVA = 139,77 lei pentru locul de consum
139,77 + 0,40 penalități = 140,17 lei factura curentă
Și aici, pozițiile de compensare au TVA zero. Cei 35,48 lei reprezintă TVA-ul înscris pe componentele pozitive ale facturii, inclusiv 13,29 lei pentru energia activă consumată. Penalitățile sunt o poziție separată, nu un cost al compensării.
Suma facturii curente trebuie deosebită și de un eventual total al contului care include facturi anterioare.
Reportul de 24 de luni și regulile aplicabile
În explicațiile publicate în iunie 2025, ANRE prezenta compensarea cantitativă pentru instalațiile de până la 200 kW și utilizarea excedentului într-un interval de maximum 24 de luni de la facturare. Acest cadru explică existența tranșelor istorice de report din exemplele de mai sus. Sursa: ANRE, întrebări și răspunsuri despre prosumatori.
Exemplele documentează modul în care au fost emise aceste două facturi; nu stabilesc automat regimul tuturor excedentelor noi. ANRE a publicat în septembrie 2026 proiecte privind noua metodologie de facturare și măsurile tranzitorii. Un proiect în consultare nu dovedește, prin el însuși, intrarea în vigoare a regulilor propuse. Sursa: ANRE, proiectul de măsuri tranzitorii, faza a II-a.
Pentru scadență, plata în bani sau utilizarea excedentului în alte scopuri, verifică perioada de proveniență a energiei, documentele contractuale și reglementarea aplicabilă. Nu presupune că o sumă negativă din tabel stinge imediat următoarea factură de consum.
Cum îți verifici propria factură
- Compară perioada facturată și cantitățile preluate și injectate, măsurate de contor.
- Identifică separat energia activă consumată și poziția negativă de compensare.
- Dacă ai deficit, caută energia returnată din report, perioada de origine și prețul ei.
- Verifică separat tarifele, contribuțiile, acciza, TVA-ul și rotunjirile.
- Citește soldul actualizat al reportului și separă-l de suma facturii curente, penalități și restanțe.
Pentru energia consumată direct din panouri, nu mai este nevoie să cumperi aceeași cantitate din rețea. Mutarea unor consumuri flexibile în orele de producție poate reduce astfel cantitatea facturată și componentele aferente ei. Efectul concret depinde de profilul locuinței și de contract.
Cele două facturi arată de ce trebuie urmărite separat trei lucruri: kWh compensați, valoarea rămasă în report și suma efectivă de plată. Compensarea integrală a cantității de energie activă și o factură pozitivă pot exista în același timp.
Notă privind imaginile: capturile sunt decupaje din facturile originale, nu tabele reconstituite. Numele, adresele, codurile de client și contract, POD-ul, seriile de contor, numerele facturilor și codurile de bare au fost excluse prin decupare. Valorile și rândurile din tabele au fost păstrate.
- prosumatori
- compensare cantitativă
- report energie
- factură Hidroelectrica
- ANRE
Scris de
Razvan Chis
Echipa Energis proiectează, montează și pune în funcțiune sisteme fotovoltaice pentru case și firme din București și Ilfov, de la primul calcul până la racordarea ca prosumator. Despre noi